我国光伏发电设备发展现状与趋势分析
一、引言
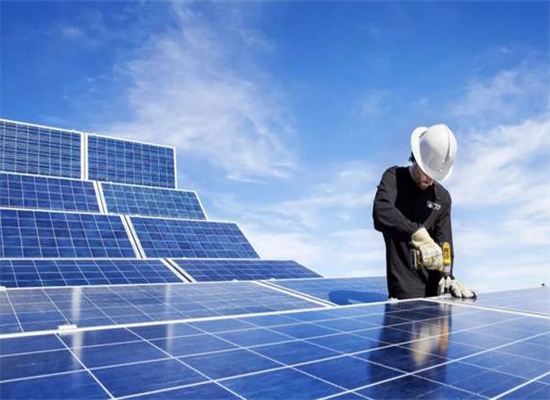
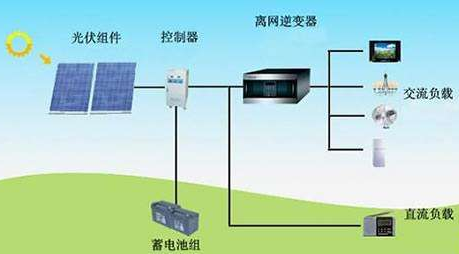
在全球能源转型和“双碳”目标驱动下,光伏发电已成为我国能源结构优化的重要方向。光伏发电设备作为产业链的核心环节,涵盖多晶硅、硅片、电池片、组件、逆变器及相关配套设备,其发展水平直接决定了光伏发电的成本、效率与市场竞争力。本文旨在系统梳理我国光伏发电设备的发展现状,分析面临的主要问题,并展望未来发展趋势。
二、我国光伏发电设备发展现状
(一)产业规模全球领先
我国已建成全球最大、最完整的光伏发电设备制造体系。多晶硅、硅片、电池片、组件等主要环节的产量连续多年位居世界第一,占全球总产量的比重均超过70%。2023年,我国多晶硅产量超过140万吨,硅片产量超过600GW,电池片产量超过500GW,组件产量超过450GW。光伏设备不仅满足国内需求,还大量出口至欧洲、亚洲、美洲等地区。
(二)技术迭代速度加快
在硅料环节,改良西门子法持续优化,颗粒硅技术逐步成熟,能耗和成本进一步下降。在硅片环节,大尺寸、薄片化成为主流,182mm和210mm尺寸占比超过90%,厚度向130μm以下推进。在电池片环节,PERC技术已接近效率极限,TOPCon、HJT、IBC等高效N型电池技术加速产业化,量产效率分别达到25%以上、25.5%以上和26%以上。组件环节,双面双玻、半片、多主栅、叠瓦等技术广泛应用,组件功率普遍达到550W以上,最高超过700W。逆变器环节,组串式逆变器占比提升,1500V系统、智能运维、光储一体化成为趋势。
(三)成本持续下降
得益于技术进步、规模效应和产业链协同,我国光伏发电设备成本大幅下降。近十年间,组件价格从每瓦数元降至1元以下,系统造价从每瓦十几元降至3—4元。光伏发电度电成本在多数地区已低于煤电基准价,实现平价上网,部分资源优质地区甚至低于0.2元/千瓦时。
(四)产业链供应链基本自主可控
我国光伏设备产业链各环节国产化率显著提升。多晶硅、硅片、电池片、组件等关键环节的设备与材料基本实现自主供应,部分高端装备如PECVD、扩散炉、激光掺杂设备等已实现进口替代。逆变器核心器件IGBT国产化率逐步提高,但仍存在一定进口依赖。
三、存在的主要问题
(一)结构性产能过剩风险
在政策刺激和市场需求预期下,各环节扩产迅猛,导致阶段性、结构性产能过剩。2023年以来,硅料、硅片、电池片、组件价格大幅下跌,行业利润率明显收窄,部分企业面临亏损压力。
(二)核心技术仍有短板
虽然我国光伏设备整体技术水平领先,但在部分高端装备、关键材料、核心器件方面仍存在瓶颈。例如,高精度激光掺杂设备、高端银浆、部分高性能封装材料、逆变器用高端IGBT等仍依赖进口。
(三)产业链协同不足
上下游供需匹配不够紧密,价格波动剧烈,库存管理难度大。部分环节技术路线尚未完全统一,标准体系有待完善,影响了产业整体效率。
(四)国际贸易壁垒加剧
欧美等地区对我国光伏产品实施贸易限制措施,如反倾销、反补贴、碳边境调节机制等,增加了出口不确定性,迫使企业加快海外布局。
四、发展趋势分析
(一)技术趋势:高效化、智能化、低碳化
未来光伏发电设备将朝着更高转换效率、更低衰减、更长寿命方向发展。TOPCon、HJT、IBC及钙钛矿叠层电池等高效技术将逐步成为主流,钙钛矿晶硅叠层电池效率有望突破30%。智能化方面,AI、大数据、物联网将深度融入设备制造与运维,实现智能巡检、故障预警、功率预测。低碳化方面,低碳硅料、低碳组件、回收利用技术将受到重视,以满足全球碳足迹要求。
(二)市场趋势:全球化布局与差异化竞争
国内市场竞争激烈,头部企业将加快海外建厂,布局东南亚、中东、美洲等地区,规避贸易壁垒并贴近市场。企业将从单一产品供应商向系统解决方案提供商转型,提供光储一体、智能运维等增值服务。
(三)产业趋势:整合加速与集中度提升
在产能过剩和价格竞争背景下,缺乏技术、成本、品牌优势的中小企业将逐步退出,行业并购重组增多,市场份额向头部企业集中。产业链上下游垂直整合与战略合作将更加普遍,以增强抗风险能力。
(四)政策趋势:从补贴驱动转向市场驱动
随着平价上网实现,直接补贴逐步退出,政策重点转向营造公平市场环境、完善绿证交易、推动可再生能源消纳、支持技术创新和标准建设。
五、结论
我国光伏发电设备产业已形成全球领先的制造能力和技术体系,成本优势明显,市场空间广阔。但同时也面临产能过剩、核心技术短板、贸易壁垒等挑战。行业将进入高质量发展阶段,高效电池技术、智能化制造、全球化布局、产业整合将成为主要趋势。企业需加强技术创新、优化产业布局、提升品牌价值,以在激烈竞争中保持优势,助力我国乃至全球能源绿色低碳转型。
如若转载,请注明出处:http://www.sxmandun.com/product/35.html
更新时间:2026-09-13 17:44:32